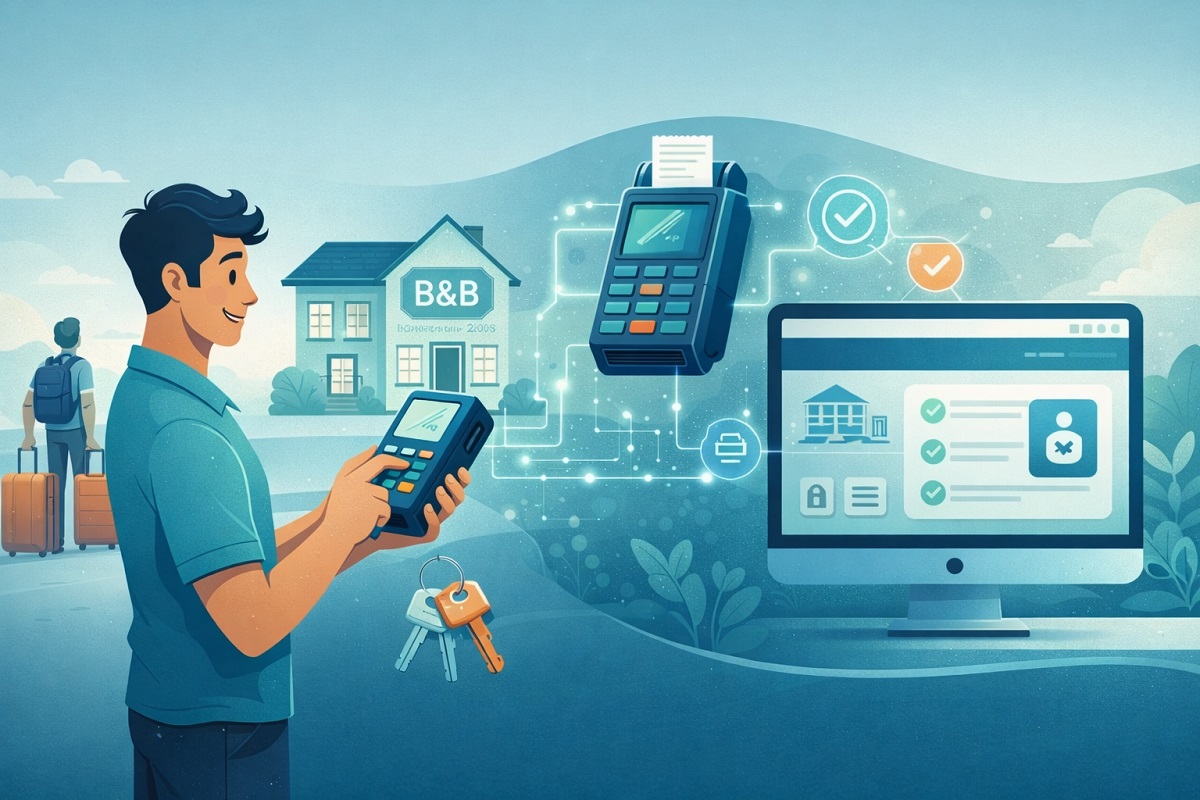
Hai un B&B, un affittacamere o una casa vacanze e, all'arrivo, fai pagare l'ospite con la carta? Dal 2026 c'è una regola in più da conoscere: il POS va "collegato" al registratore telematico. Non è un cavo: è un abbinamento da registrare online. Ma non vale per tutti. Vediamo chi è coinvolto e chi no, con i dati validi per il 2026.
Da dove nasce la regola
La Legge di Bilancio 2025 (legge 207/2024) ha previsto che i POS siano collegati ai registratori telematici, cioè le "casse" che trasmettono ogni giorno i corrispettivi all'Agenzia delle Entrate. Le modalità sono state fissate da un provvedimento dell'Agenzia del 31 ottobre 2025. L'obbligo vale dal 1° gennaio 2026.
L'idea è semplice: far incrociare i pagamenti elettronici con gli incassi dichiarati. Per te cambia poco nella vita di tutti i giorni, ma devi fare una registrazione una tantum e tenerla aggiornata.
Prima domanda: sei davvero coinvolto?
L'obbligo riguarda chi ha due condizioni insieme:
- certifica i corrispettivi con un registratore telematico (o con la procedura web dell'Agenzia);
- incassa con un POS.
In pratica tocca ai gestori con partita IVA: B&B imprenditoriali, affittacamere, case e appartamenti vacanze gestiti in forma d'impresa, residence. Se sei in questa situazione e fai pagare gli ospiti con la carta alla reception, devi occuparti dell'abbinamento.
Chi non è coinvolto
Il criterio è l'attività, non il tipo di immobile. Di regola non rientri se:
- affitti in modo non imprenditoriale, per esempio un solo appartamento in locazione breve con cedolare secca e senza partita IVA, e non emetti scontrini;
- certifichi i ricavi solo con fattura elettronica, senza documento commerciale da registratore;
- incassi solo tramite portali e bonifici, senza un POS tuo.
Attenzione all'ultimo punto: se Airbnb o Booking ti pagano con bonifico, quel pagamento non passa da un POS che possiedi. Ma se in struttura prendi anche la carta per extra, tassa di soggiorno o saldi, il POS c'è e il discorso cambia. Se non sei sicuro di quale sia la tua situazione, chiedi al commercialista: dipende da come certifichi gli incassi, e qui non possiamo fare valutazioni sul singolo caso.
Che cosa devi fare, in concreto
Non serve collegare fisicamente nulla. Il collegamento è "logico" e si registra online:
- Accedi all'area riservata Fatture e Corrispettivi dell'Agenzia delle Entrate con SPID, CIE o CNS.
- Usa il servizio di abbinamento tra registratore telematico e POS.
- Indica i dati del POS (identificativo del terminale e dati di chi fornisce il servizio di pagamento) e associalo al registratore che già usi.
- Conserva la ricevuta della registrazione.
Il servizio online è stato attivato il 5 marzo 2026. Quando acquisti un POS nuovo o cambi registratore, la registrazione va aggiornata.
Le scadenze da ricordare
- POS già in uso a gennaio 2026: termine al 20 aprile 2026. Se sei in questa categoria e non l'hai ancora fatto, sei in ritardo: sistemalo subito e parlane con il commercialista.
- POS attivati dopo gennaio 2026: la registrazione si fa nel secondo mese successivo all'attivazione, tra il sesto giorno e la fine del mese.
Esempio: attivi un nuovo POS il 10 novembre 2026. Il secondo mese successivo è gennaio 2027: dovrai registrare l'abbinamento a gennaio, dopo il giorno 5 e non oltre il 31. Segnati la data sul calendario il giorno stesso in cui attivi il terminale.
Mancato abbinamento: cosa rischi
Chi non si mette in regola può incorrere in sanzioni amministrative. Gli importi riportati dalle varie fonti non coincidono in modo uniforme, quindi non li citiamo qui: chiedi il dato aggiornato al tuo commercialista o consulta le pagine ufficiali dell'Agenzia delle Entrate. Il consiglio pratico è non arrivare mai a quel punto: la registrazione richiede pochi minuti se hai SPID e i dati del terminale.
Qualche consiglio pratico da host
- Un solo POS per più attività è consentito, purché ogni collegamento richiesto sia registrato e i metodi di pagamento siano tracciati correttamente.
- POS su smartphone: non sono vietati, ma vanno censiti e registrati come gli altri.
- Chiedi al fornitore del POS se supporta il collegamento. Il fatto che il terminale sia "a norma" non ti dispensa dalla registrazione, che resta a tuo carico.
- Metti nel conto un costo in più. Un registratore telematico o una procedura web hanno un costo. Se incassi in carta solo poche volte l'anno, valuta se conviene farti pagare con bonifico anticipato: meno costi e meno adempimenti. Considera anche le commissioni sul POS quando calcoli il netto: le trovi nella checklist dei costi nascosti.
Esempio numerico: se su 40.000 euro di incassi annui ne passano 10.000 dal POS con una commissione ipotetica dell'1,5%, la voce vale 150 euro l'anno. Non è enorme, ma va nel conto insieme al costo del registratore e dell'abbonamento al servizio.
Il punto di partenza: la partita IVA
Tutto dipende da come sei inquadrato. Se non sai se la tua attività è imprenditoriale, parti dall'articolo su quando serve la partita IVA negli affitti brevi e dal codice giusto in codice ATECO per affitti brevi e B&B.
Le regole qui descritte sono quelle in vigore nel 2026 e possono ricevere chiarimenti dall'Agenzia delle Entrate: verifica sempre il tuo caso con un commercialista, soprattutto sulle scadenze e sulle sanzioni. Per capire quanto ti resta in tasca tra commissioni e costi, prova anche il calcolatore.
Discussione
I commenti saranno attivi a breve.